စတော့နှင့် ကုန်ကျစရိတ် စာရင်း
အရောင်းတိုင်းသည် ချက်နည်းအတိုင်း ကုန်ကြမ်းများကို နုတ်ပြီး လုပ်ဆောင်ချိန်၏ ကုန်ကျစရိတ်ကို မှတ်တမ်းတင်သည်။ စတော့သည် စာရွက်စာတမ်းများမှတစ်ဆင့်သာ ပြောင်းသောကြောင့် ကိန်းဂဏန်းတိုင်း ဘယ်ကလာသည်ကို မြင်ရသည်။
- ကုန်ဝင်၊ စာရင်းပယ်၊ လွှဲပြောင်း၊ စတော့စစ်ဆေးခြင်း
- သင့်ကုန်ဝင်မှုများ၏ ရွေ့လျားပျမ်းမျှ အလေးချိန်စျေးဖြင့် ကုန်ကျစရိတ်
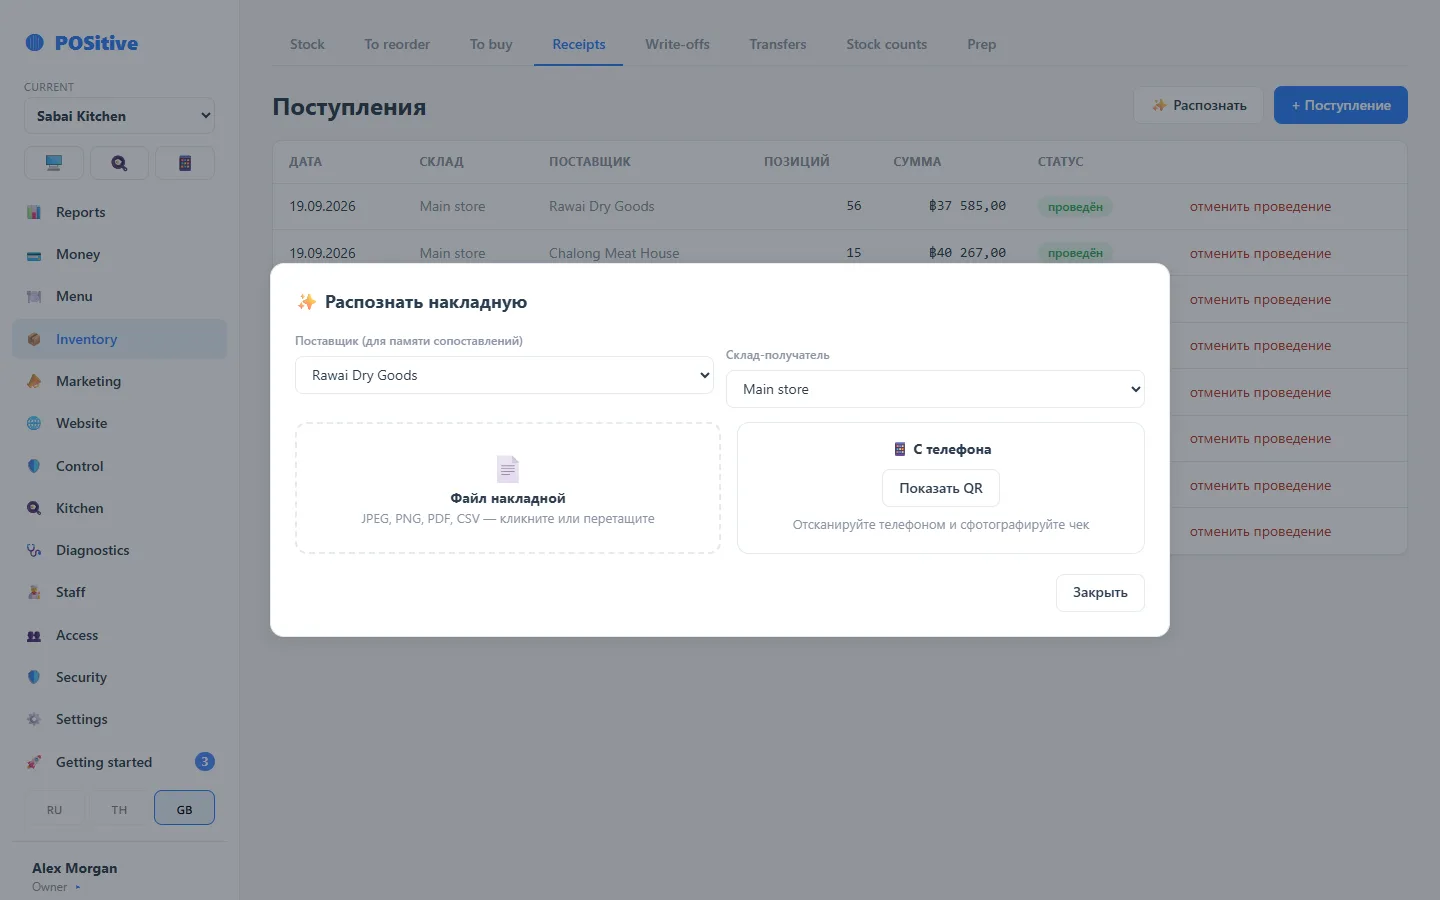
- ငွေတောင်းခံလွှာ ဓာတ်ပုံမှ ကုန်ဝင်စာရွက် ဖန်တီးနိုင်သည်
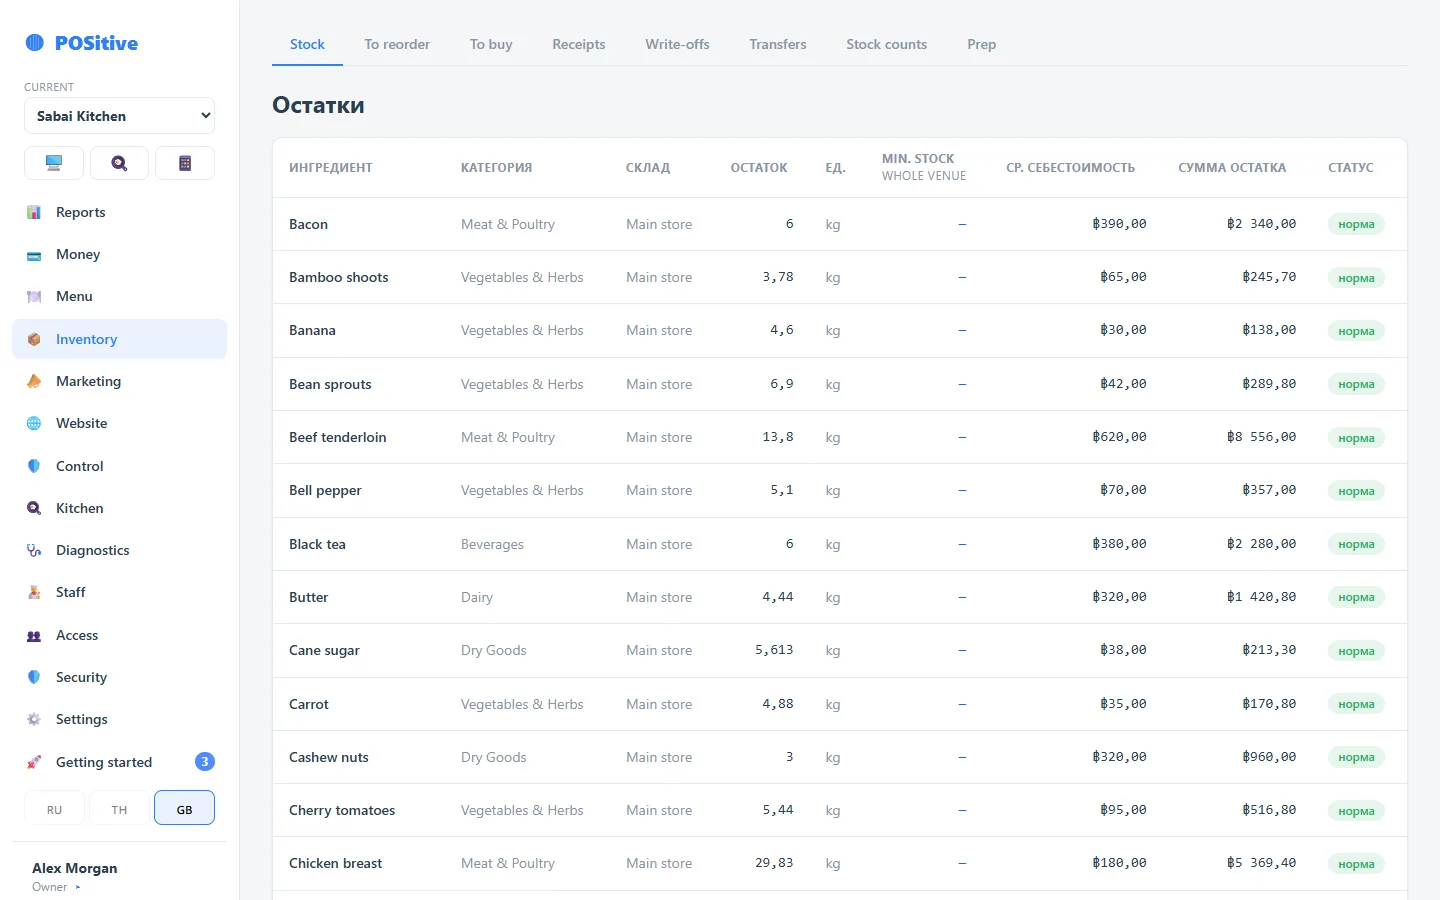
ကိန်းဂဏန်းများကို တိကျစေသည့်အရာ
စတော့သည် စာရွက်စာတမ်းဖြင့်သာ ပြောင်းသည်
စတော့ကို လက်ဖြင့် ပြင်၍မရပါ — ကုန်ဝင်၊ စာရင်းပယ်၊ လွှဲပြောင်း သို့မဟုတ် စတော့စစ်ဆေးခြင်းဖြင့်သာ ပြောင်းပြီး စာရွက်တိုင်းတွင် ပြုလုပ်သူနှင့် အချိန် ပါသည်။
စျေးနှုန်းသည် ဝယ်ယူမှုမှ လာသည်
ပျမ်းမျှအလေးချိန်စျေးကို ကုန်ဝင်တိုင်း ပြန်တွက်သည်။ ကုန်ကျစရိတ်ကို လက်ဖြင့် ထည့်၍မရသောကြောင့် food cost သည် အမှန်တကယ် ဝယ်ယူမှုအပေါ် အခြေခံသည်။
အတည်ပြုပြီး စာရွက်များ မပြောင်းပါ
အတည်ပြုပြီး စာရွက်တွင် အမှားကို ပြောင်းပြန်စာရင်းဖြင့် ပြင်သည်။ မှတ်တမ်းကို ထိန်းထားပြီး ယခင်ကာလ အစီရင်ခံစာများ နောက်ကြောင်းပြန် မပြောင်းပါ။
ငွေတောင်းခံလွှာ ဓာတ်ပုံမှ ကုန်လက်ခံခြင်း
ငွေတောင်းခံလွှာကို ဓာတ်ပုံရိုက်ပါ — စနစ်က ပစ္စည်းများ၊ အရေအတွက်နှင့် စျေးနှုန်းများကို ဖတ်ပြီး ကုန်ဝင်စာရွက် ပြင်ဆင်ပေးသည်။ စစ်ဆေးပြီး အတည်ပြုရုံသာ ကျန်သည်။
- ဖုန်းဖြင့် ရိုက်နိုင်သည် — QR ကုဒ်က ဖုန်းပေါ်တွင် ကုန်လက်ခံခြင်းကို ဖွင့်ပေးသည်
- ဝယ်ယူထုပ်ပိုးမှုကို ကုန်ပစ္စည်းနှင့် ချိတ်ထားသည် — ဥပမာ ဆော်လမွန်ငါး “၁၀ ကီလို သေတ္တာ”
- ပေးသွင်းသူ၊ ငွေတောင်းခံလွှာနံပါတ်နှင့် ရက်စွဲကို စာရွက်နှင့်အတူ သိမ်းသည်
- အတည်ပြုပြီးနောက် ထိုကုန်ပစ္စည်းပါသော ဟင်းလျာတိုင်း၏ ပျမ်းမျှကုန်ကျစရိတ်ကို ပြန်တွက်သည်
စာရင်းကိုင်ခြင်းကို တစ်ဆင့်ချင်း စတင်နိုင်သည်
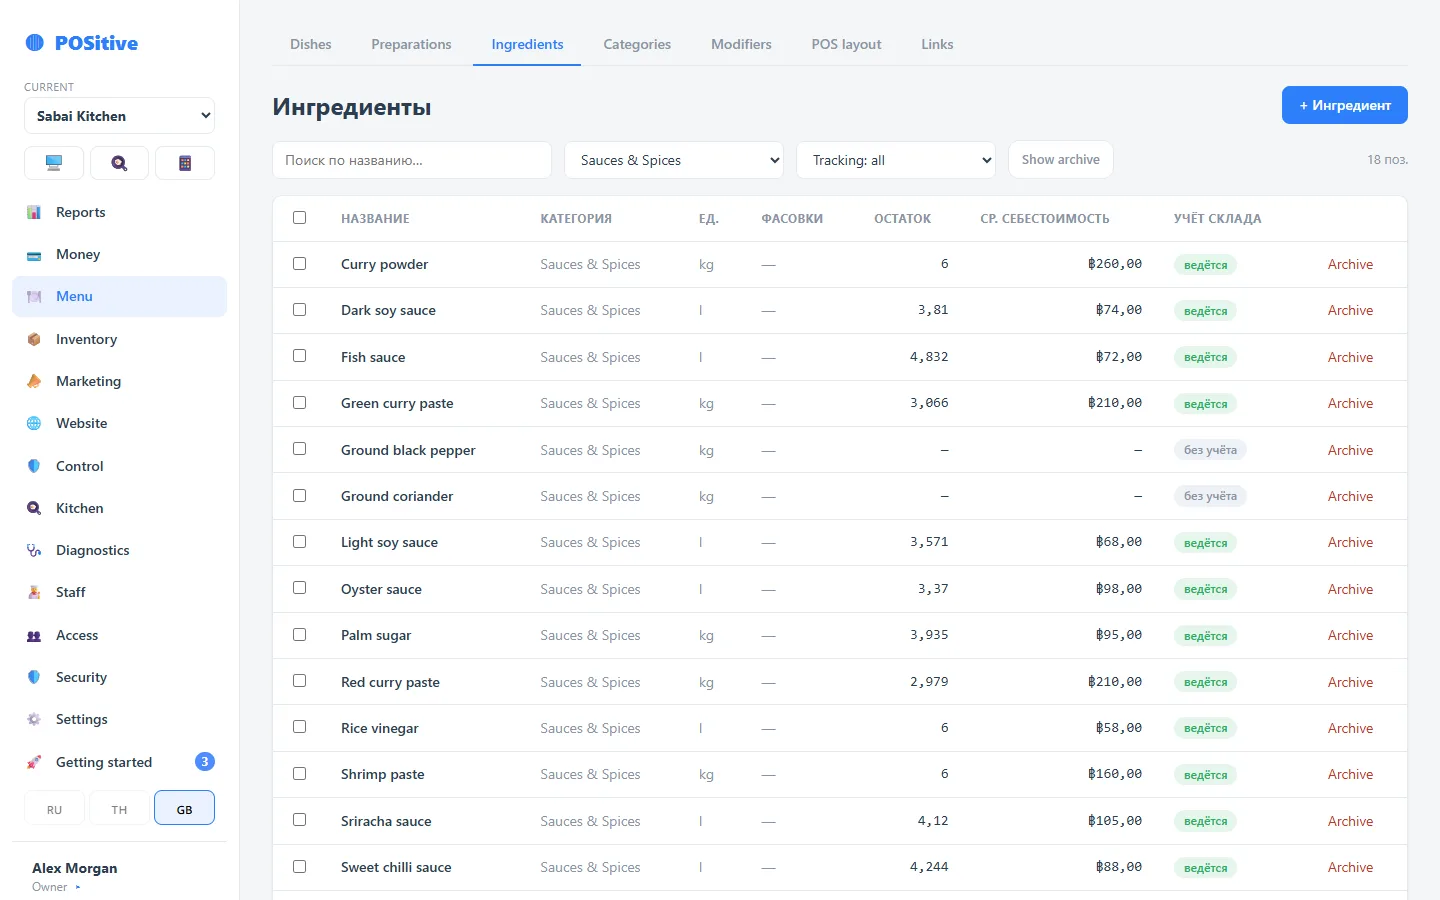
ကုန်ပစ္စည်းတိုင်းတွင် ကိုယ်ပိုင် စာရင်းကိုင်ခလုတ် ရှိသည်။ စာရင်းကိုင်ထားသော ကုန်ပစ္စည်းများကို အရောင်းဖြင့် နုတ်ပြီး စတော့စစ်ဆေးမှုတွင် ထည့်သည်။ ကျန်သည်များ — ဥပမာ ဟင်းခတ်အမွှေးအကြိုင်၊ လက်သုတ်ပုဝါနှင့် ရေ — စတော့လှုပ်ရှားမှု မဖန်တီးပါ။
- ဘား သို့မဟုတ် မီးဖိုချောင်၏ အစျေးကြီးဆုံး ပစ္စည်း ဆယ်ခုမှ စတင်နိုင်သည်
- စာရင်းမကိုင်သော ကုန်ပစ္စည်းအတွက် ချက်နည်း၊ လက်ကျန်နှင့် ရေတွက်ခြင်း မလိုပါ
- ကုန်ကျစရိတ်တွင် သုည သို့မဟုတ် ပုံသေစျေးဖြင့် တွက်သည် — သင်ရွေးချယ်ရန်
- ကုန်ပစ္စည်းတစ်ခုအတွက် စာရင်းကိုင်ခြင်းကို အချိန်မရွေး ဖွင့်နိုင်သည် — ၎င်းအတွက် စတော့စစ်ဆေးရုံသာ
- အကူအညီပေးသူက ကုန်ပစ္စည်းတွင် လက်ကျန်နှင့် ချက်နည်းများ ရှိမရှိ စစ်ပြီး နောက်တစ်ဆင့်ကို အကြံပြုသည်
စာရင်းကိုင်ခြင်းကို အပိုင်းလိုက် ဘာကြောင့် စတင်သလဲ
စနစ်များစွာတွင် စတော့စာရင်းကိုင်ခြင်းကို ကုန်ပစ္စည်းအားလုံးအတွက် တစ်ပြိုင်နက် ဖွင့်သည်။ ပစ္စည်းနှင့် ချက်နည်းတိုင်းကို သတ်မှတ်ပြီး စတော့တစ်ခုလုံးကို မရေတွက်မချင်း လက်ကျန်များ မတိကျဘဲ အသုံးမဝင်သောကြောင့် စတော့စနစ် စတင်ခြင်းသည် လပေါင်းများစွာ ကြာတတ်သည်။
ကုန်ပစ္စည်းတစ်ခုချင်းစီရှိ ခလုတ်က စာရင်းကိုင်ခြင်းကို အပိုင်းလိုက် စတင်ခွင့်ပေးသည် — ဥပမာ ပထမ ဘား၊ ထို့နောက် ငါးနှင့် အသား၊ ထို့နောက် ကြိုပြင်ပစ္စည်း။ အပိုင်းတစ်ခုချင်းအတွက် တိကျသော လက်ကျန်နှင့် ကုန်ကျစရိတ်ကို ကျန်အပိုင်းများကို မစောင့်ဘဲ ချက်ချင်း ရသည်။
စတော့စာရွက်စာတမ်းများ
| စာရွက် | ဘယ်အချိန် လိုသလဲ | စတော့ကို ဘာလုပ်သလဲ |
|---|---|---|
| ကုန်ဝင် | ပေးသွင်းသူထံမှ ပို့ဆောင်မှု | လက်ကျန်ကို တိုးပြီး ပျမ်းမျှစျေးကို ပြန်တွက်သည် |
| စာရင်းပယ် | ပျက်စီးမှု၊ ကွဲမှု၊ ဆိုင်ကအခမဲ့ပေးမှု၊ ဝန်ထမ်းမြည်းစမ်းမှု | ဖော်ပြထားသော အကြောင်းရင်းဖြင့် လက်ကျန်ကို လျှော့သည် |
| လွှဲပြောင်း | သိုလှောင်ရာနေရာများနှင့် ဆိုင်များကြား | နေရာတစ်ခုကို လျှော့ပြီး နောက်တစ်ခုကို တိုးသည် |
| စတော့စစ်ဆေးခြင်း | အပြည့် သို့မဟုတ် တစ်စိတ်တစ်ပိုင်း ရေတွက်ခြင်း | လက်ကျန်ကို အမှန်ရေတွက်ချက်အတိုင်း ညှိပြီး ကွာခြားချက်ကို ငွေဖြင့် ပြသည် |
| အရောင်း | ငွေရှင်းကောင်တာရှိ ပြေစာ | ချက်နည်းအတိုင်း နုတ်ပြီး ထိုအချိန်၏ ကုန်ကျစရိတ်ကို မှတ်သည် |
| ငွေပြန်အမ်း | ဧည့်သည်က ငြင်းဆိုသည် | ကုန်ကြမ်းများကို စတော့သို့ ပြန်ထည့်သည် |
တစ်စိတ်တစ်ပိုင်း စတော့စစ်ဆေးခြင်းဖြင့် မီးဖိုချောင်ကို မရပ်ဘဲ ဘားကိုသာ ရေတွက်နိုင်သည်။
စတော့တွင် ပါသော အခြားအရာများ
အဆင့်ဆင့် စာရင်းကိုင်ခြင်း
စတော့စာရင်းကိုင်ခြင်းကို ကုန်ပစ္စည်းတစ်ခုချင်း ဖွင့်သည်။ စာရင်းကိုင်ခြင်း ပိတ်ထားသော ကုန်ပစ္စည်းသည် လှုပ်ရှားမှု မဖန်တီးဘဲ စတော့စစ်ဆေးမှုတွင် မပါ — ဘားမှ စတင်နိုင်သည်။
သိုလှောင်ရာနေရာ အများအပြား
မီးဖိုချောင်၊ ဘား၊ ရေခဲသေတ္တာ၊ ဒုတိယထပ် — တစ်ခုချင်း ကိုယ်ပိုင်လက်ကျန်ဖြင့်။ ဝန်ထမ်းကို ၎င်း၏ နေရာကိုသာ ဝင်ခွင့်ပေးနိုင်သည်။
ဘာဝယ်ရမလဲ
စနစ်က အရောင်းအစီအစဉ်အတွက် ဘာလိုနေသည်ကို ပြပြီး ဝယ်ယူစာရင်း ပြုလုပ်ပေးသည် — အနည်းဆုံးလက်ကျန်အလိုက်နှင့် ကာလတစ်ခု၏ သုံးစွဲမှုအလိုက်။
ပေးသွင်းသူများ
ကုန်ဝင်နှင့် စျေးနှုန်းမှတ်တမ်းပါ ပေးသွင်းသူ စာရင်း — ဘာစျေးတက်သွားသည်၊ မည်မျှ တက်သည်ကို မြင်ရသည်။
သုံးစွဲမှု အစီရင်ခံစာ
ကာလတစ်ခုအတွင်း ကုန်ပစ္စည်း မည်မျှ ထွက်သွားသည် — အရောင်း၊ စာရင်းပယ်နှင့် လွှဲပြောင်းသို့။ မျှော်မှန်းလက်ကျန်နှင့် အမှန်လက်ကျန် ကွာခြားချက်ကို ငွေဖြင့် ပြသည်။
ကြိုပြင်ပစ္စည်းများ
ကိုယ်ပိုင်ချက်နည်းနှင့် ထွက်နှုန်းပါ ကြိုပြင်ပစ္စည်း — ဆော့စ်၊ အနှစ်စိမ်ရည်၊ မုန့်ညက်ပျော့။ ၎င်းတို့ ဟင်းလျာများထဲ ဝင်ပြီး သာမန်ကုန်ကြမ်းကဲ့သို့ တွက်သည်။
စတော့အကြောင်း မေးခွန်းများ
လက်ကျန်သည် အမှန်ရှိနေသည်နှင့် မကိုက်လျှင် ဘာလုပ်ရမလဲ။
စတော့စစ်ဆေးပါ — စနစ်က ကုန်ပစ္စည်းတစ်ခုချင်းနှင့် ငွေဖြင့် ကွာခြားချက်ကို ပြပြီး အတည်ပြုပြီးနောက် လက်ကျန်ကို အမှန်ရေတွက်ချက်အတိုင်း ညှိသည်။ ကွာခြားချက်ကို မှတ်တမ်းတွင် ထိန်းထားသည် — ဆုံးရှုံးမှု ထပ်ခါထပ်ခါ ဖြစ်နေသည့်နေရာကို ပြသည်။
ကုန်ကျစရိတ်ကို ဘယ်လိုတွက်သလဲ။
ရွေ့လျားပျမ်းမျှ အလေးချိန်နည်းဖြင့် — ကုန်ဝင်တိုင်း စျေးအသစ်ကို အဟောင်းနှင့် အရေအတွက်အချိုးအတိုင်း ပေါင်းသည်။ နုတ်ယူမှုတိုင်းတွင် လုပ်ဆောင်ချိန်၏ ကုန်ကျစရိတ်ကို မှတ်ထားသောကြောင့် ကုန်ဝင်အသစ်ရောက်ပြီးနောက် ယခင်ကာလ အစီရင်ခံစာများ မပြောင်းပါ။
ကုန်ပစ္စည်းအချို့ကိုသာ စာရင်းကိုင်ပြီး ကျန်တာကို မကိုင်ဘဲ ထားနိုင်သလား။
ရပါသည်၊ ဤသည်မှာ ပုံမှန်မုဒ် ဖြစ်သည်။ ကုန်ပစ္စည်းတိုင်းတွင် စာရင်းကိုင် အမှတ်အသား ရှိသည်။ စာရင်းကိုင်ခြင်း ပိတ်ထားသော ကုန်ပစ္စည်းသည် လှုပ်ရှားမှု မဖန်တီးပါ — ဟင်းခတ်အမွှေးအကြိုင်၊ ရေနှင့် တစ်ခါသုံးပန်းကန်များအတွက် အဆင်ပြေသည်။
ဒီမိုတွင် စတော့ကို ကြည့်ပါ
ဒီမိုတွင် စတော့လက်ကျန်၊ ကုန်ဝင်၊ လွှဲပြောင်းနှင့် ကုန်ကျစရိတ်ပါ ချက်နည်းများ ရှိသည်။ စာရင်းသွင်းရန် မလိုပါ။